Du 24 au 26 septembre, Revolut expérimente un paiement par reconnaissance faciale dans trois cafés Kiss the Hippo à Londres. Les clients doivent activer le service dans l’application avant de regarder la caméra du terminal. Derrière le geste, la banque teste aussi une promesse commerciale : aucun frais de traitement pour le commerçant sur ces transactions. [1]
Trois cafés pour tester le paiement sans carte
À Bloomsbury, Soho et Chelsea, les clients Revolut qui ont choisi d’activer Pay with Smile peuvent présenter leur visage au terminal Revolut Register. Selon la banque, le système compare les données issues de cette capture avec la vérification d’identité réalisée lors de l’ouverture du compte. Si l’authentification aboutit, le paiement est autorisé. Les autres moyens de paiement restent disponibles. Revolut annonce une offre promotionnelle de café à une livre pour cette opération de trois jours ; elle ne décrit pas encore un déploiement général. [1][2]
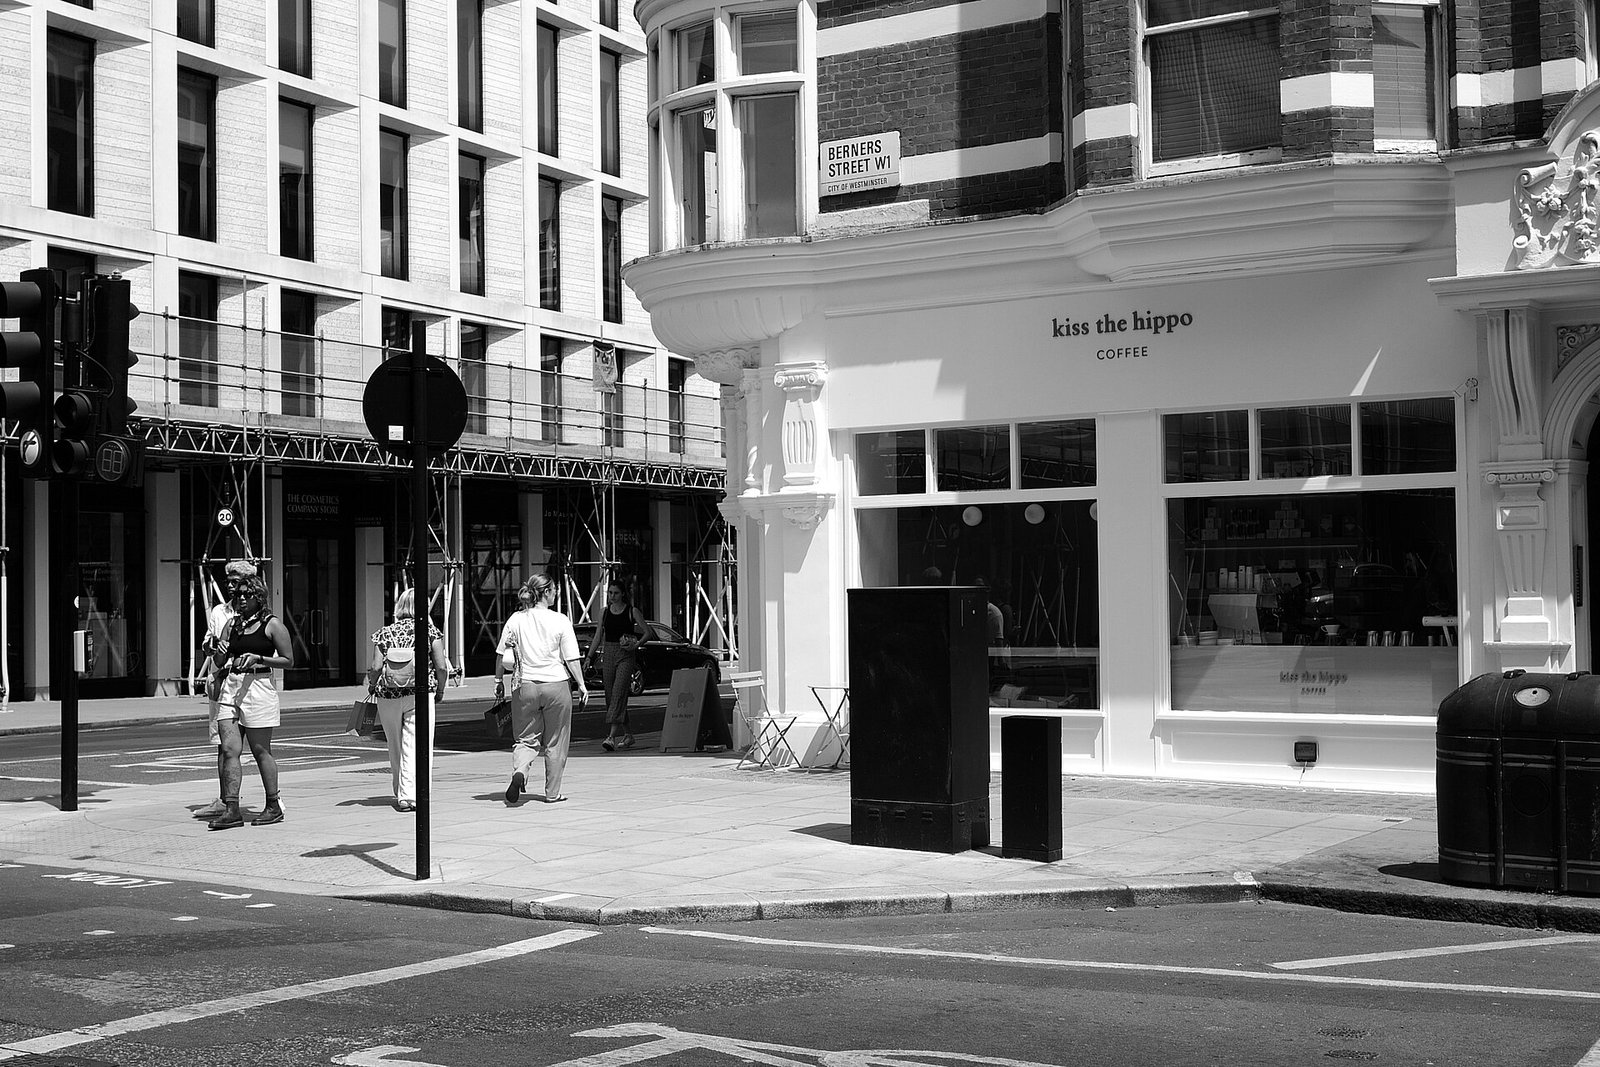
Le choix de Kiss the Hippo donne au test un cadre concret : une commande courte, un passage fréquent en caisse et des clients susceptibles de refaire le même achat. Le communiqué cite trois établissements précis. La photographie de couverture montre une autre adresse de l’enseigne, à Fitzrovia, en 2023 : elle documente le partenaire commercial, pas la démonstration de septembre 2026. Aucun essai du dispositif n’a été réalisé par OHMAZIN. [1]
Le zéro frais vise d’abord les commerçants
L’argument de Revolut ne se limite pas au confort du client. La banque annonce 0 % de frais de traitement pour les transactions Pay with Smile effectuées avec Revolut Register. Cette gratuité est propre à ce moyen de paiement : elle ne signifie pas que toutes les ventes encaissées avec le terminal deviennent gratuites. Le test associe donc une nouvelle manière de s’identifier à la conquête d’un marché très disputé, celui des outils de caisse pour cafés et restaurants. [1]
Revolut met en avant un terminal à deux écrans et une liaison de secours pour maintenir l’encaissement lorsque la connexion principale tombe. Ces caractéristiques sont des annonces du fournisseur, pas des performances vérifiées dans les trois cafés. L’enjeu économique sera de savoir si le paiement facial apporte assez d’usage pour justifier l’équipement, l’accompagnement du personnel et le traitement des demandes des clients. Le taux promotionnel seul ne répond pas à ces questions. [1]
Une photo éphémère, une autre conservée
La notice de confidentialité de Pay with Smile apporte une nuance que la communication de lancement ne détaille pas. Revolut indique que le terminal transforme l’image captée en code biométrique chiffré à usage unique, supprimé après la vérification. Mais elle précise aussi qu’une copie sécurisée de la photo originale de la transaction est envoyée vers ses systèmes cloud pour les enquêtes de fraude et les litiges. La durée de conservation de cette image est renvoyée aux politiques de conservation applicables, sans chiffre propre au pilote dans la notice consultée. [2]
La banque dit recueillir un consentement explicite dans l’application, puis au terminal, et permettre une désactivation à tout moment. Retirer son consentement déclencherait, selon elle, la suppression immédiate du gabarit biométrique enregistré ; geler temporairement le service conserverait au contraire les données. La différence entre ces deux actions mérite d’être comprise avant l’activation. Revolut affirme également que les commerçants ne stockent pas les données personnelles, ce qui n’équivaut pas à une absence totale de stockage par la banque. [1][2]
Analyse OHMAZIN : en France, le consentement serait central
Il n’existe dans cette annonce ni date française ni engagement de lancement dans l’Union européenne. Si Revolut proposait un tel service en France, son parcours devrait être examiné au regard du cadre applicable aux données biométriques. La CNIL rappelle que le consentement doit être libre, spécifique et éclairé, qu’une alternative non biométrique doit rester accessible et qu’un avantage tarifaire conditionné à la biométrie peut compromettre la liberté de choix. La promotion londonienne du café à une livre ne permet pas, à elle seule, de conclure à la conformité ou à la non-conformité d’un futur dispositif français : ce serait un autre produit, un autre contexte juridique et un examen concret. [1][3]
Notre lecture : le paiement facial ne se jouera pas seulement sur la vitesse au comptoir. Il met dans la même expérience une transaction, une identité et une image du visage, alors qu’une carte ne produit pas ce même ensemble de données. Pour les commerçants, la baisse annoncée des frais doit être mise en balance avec le taux d’adoption réel. Pour les clients, le critère décisif sera la clarté du choix et du devenir de chaque image. Ce sont les points que trois jours de promotion ne suffisent pas à trancher. [1][2][3]
Ce qu’il faut surveiller après le pilote
Revolut ne publie pas encore de bilan indépendant sur le nombre de paiements acceptés, les refus d’authentification ou le temps réellement gagné en caisse. Il faudra observer si Kiss the Hippo étend le service, à quelles conditions les commerçants accèdent au taux de 0 % et si la banque précise la conservation des photos de transaction. Une éventuelle arrivée en France devrait faire l’objet d’une annonce distincte et de garanties adaptées ; aucune date ne peut être déduite de ce pilote londonien. [1][2]